Domain binary-option.de kaufen?
Wir ziehen mit dem Projekt
binary-option.de um.
Sind Sie am Kauf der Domain
binary-option.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain binary-option.de kaufen?
Was ist das zu versteuernde Einkommen?
Was ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ist der Betrag, der nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge von den Gesamteinnahmen einer Person verbleibt. Es bildet die Grundlage für die Berechnung der Einkommensteuer, da nur das zu versteuernde Einkommen besteuert wird. Dazu gehören Einkünfte aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um keine Steuernachzahlungen oder -strafen zu riskieren. **
Wie berechnet man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Auch Freibeträge und Pauschalen können berücksichtigt werden. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der individuelle Steuersatz ermittelt, nach dem die Einkommensteuer berechnet wird. **


Ähnliche Suchbegriffe für Versteuernde
Top-Angebote
Produkte zum Begriff Versteuernde:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
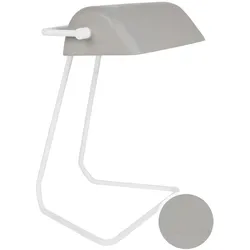
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo sieht man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen kann in der Regel in der Einkommensteuererklärung gefunden werden. Hier werden alle Einkommensquellen wie Gehälter, Mieteinnahmen, Kapitalerträge und weitere Einkünfte aufgeführt. Zudem werden auch Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen berücksichtigt, um das zu versteuernde Einkommen zu ermitteln. Dieses Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer. Es ist wichtig, alle relevanten Unterlagen und Belege sorgfältig zu prüfen und anzugeben, um das zu versteuernde Einkommen korrekt zu ermitteln. Bei Unsicherheiten oder Fragen zur Einkommensteuererklärung kann es ratsam sein, sich an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was ist das zu versteuernde Einkommen berechnen?
Was ist das zu versteuernde Einkommen berechnen? Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht, wie beispielsweise Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Das Ergebnis ist das zu versteuernde Einkommen, auf das dann der individuelle Steuersatz angewendet wird. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um die Höhe der Steuerlast genau zu ermitteln. Steuerberater oder Steuerprogramme können bei der Berechnung des zu versteuernden Einkommens helfen. **
-
Wie hoch ist der zu versteuernde Rentenanteil?
Wie hoch ist der zu versteuernde Rentenanteil? Der zu versteuernde Rentenanteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbeginn, der Höhe der Rente und den individuellen Freibeträgen. Es gibt einen steuerfreien Grundfreibetrag, der jedes Jahr neu festgelegt wird. Der zu versteuernde Rentenanteil wird dann auf Grundlage dieses Freibetrags berechnet. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren, um den zu versteuernden Rentenanteil korrekt zu ermitteln. **
-
Kann das zu versteuernde Einkommen negativ sein?
Kann das zu versteuernde Einkommen negativ sein? Ja, das zu versteuernde Einkommen kann negativ sein, wenn die abzugsfähigen Ausgaben höher sind als die Einnahmen. Dies kann beispielsweise bei Selbstständigen oder Unternehmern der Fall sein, die Verluste gemacht haben. In diesem Fall spricht man von einem steuerlichen Verlustvortrag, der in den folgenden Jahren mit positiven Einkommen verrechnet werden kann. Es ist wichtig, die steuerlichen Regelungen und Vorschriften zu beachten, um sicherzustellen, dass das zu versteuernde Einkommen korrekt berechnet wird. Steuerberater oder Finanzexperten können bei komplexen steuerlichen Fragen weiterhelfen. **

Wie hoch ist das zu versteuernde Einkommen?
Wie hoch ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ergibt sich aus dem Gesamteinkommen abzüglich der steuerlich absetzbaren Ausgaben und Freibeträge. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Je nach Höhe des zu versteuernden Einkommens wird der individuelle Steuersatz festgelegt. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um eine korrekte Steuererklärung abzugeben und mögliche Steuervorteile zu nutzen. **
Was ist das maßgeblich zu versteuernde Einkommen?
Das maßgeblich zu versteuernde Einkommen ist die Summe aller Einkünfte einer Person innerhalb eines Steuerjahres, die nach Abzug von bestimmten Freibeträgen und Werbungskosten verbleibt. Dazu zählen Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Kapitalerträgen, Vermietung und Verpachtung sowie sonstige Einkünfte. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, wobei individuelle Steuersätze und Steuerfreibeträge berücksichtigt werden. Es ist wichtig, das zu versteuernde Einkommen korrekt anzugeben, um Steuern korrekt zu berechnen und mögliche Steuervorteile in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Versteuernde:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das zu versteuernde Einkommen?
Was ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ist der Betrag, der nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge von den Gesamteinnahmen einer Person verbleibt. Es bildet die Grundlage für die Berechnung der Einkommensteuer, da nur das zu versteuernde Einkommen besteuert wird. Dazu gehören Einkünfte aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um keine Steuernachzahlungen oder -strafen zu riskieren. **
-
Wie berechnet man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Auch Freibeträge und Pauschalen können berücksichtigt werden. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der individuelle Steuersatz ermittelt, nach dem die Einkommensteuer berechnet wird. **
-
Wo sieht man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen kann in der Regel in der Einkommensteuererklärung gefunden werden. Hier werden alle Einkommensquellen wie Gehälter, Mieteinnahmen, Kapitalerträge und weitere Einkünfte aufgeführt. Zudem werden auch Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen berücksichtigt, um das zu versteuernde Einkommen zu ermitteln. Dieses Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer. Es ist wichtig, alle relevanten Unterlagen und Belege sorgfältig zu prüfen und anzugeben, um das zu versteuernde Einkommen korrekt zu ermitteln. Bei Unsicherheiten oder Fragen zur Einkommensteuererklärung kann es ratsam sein, sich an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was ist das zu versteuernde Einkommen berechnen?
Was ist das zu versteuernde Einkommen berechnen? Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht, wie beispielsweise Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Das Ergebnis ist das zu versteuernde Einkommen, auf das dann der individuelle Steuersatz angewendet wird. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um die Höhe der Steuerlast genau zu ermitteln. Steuerberater oder Steuerprogramme können bei der Berechnung des zu versteuernden Einkommens helfen. **
Ähnliche Suchbegriffe für Versteuernde
-
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
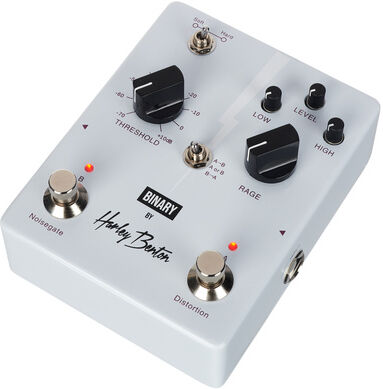
Harley Benton BinaryHarley Benton Binary; Duales Distortion & Noisegate analog Effektpedal für E-Gitarre; Effekte können gleichzeitig oder einzeln und in beliebiger Reihenfolge verwendet werden; Effekt A: analoges Noise Gate mit einfachen und intuitiven Einstellungen; Soft/Hard-Schalter und Threshold-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; Effekt B: vielseitige Metal-Verzerrung mit weitem Gain-Bereich, gescoopten Mitten und 2-Band-EQ-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; 3-Wege-Schalter für Effekt-Reihenfolge und Nur-Effekt-Modus; Stromversorgung mit einem 9 V DC Netzteil (nicht im Lieferumfang enthalten), passendes optionales Netzteil: Art.409939, kein Batteriebetrieb. Stromaufnahme 200mA; True bypass design; Abmessungen: 120mm*95mm*37mm; Gewicht: 0,32kg.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Games Workshop Crypt Flayers - Vargheists - Crypt Infernal Broker - Crypt Horrors - Crypt Haunter Broker (Kunststoff)Kryptaflitzer durchstreifen die mondlosen Nächte wie vage Silhouetten am Himmel und suchen unermüdlich nach Beute für ihren glorreichen Hof. Sobald sie ein Opfer identifizieren, nehmen sie es mit und tauchen ihre Fangzähne in dessen Hals, wobei sie nur einen Tropfen Blut zurücklassen. Furchtbar anzusehen, sind die Kryptaflitzer deformierte Monster, hässliche Parodien von Menschen, die sich dennoch gesegnet glauben und denken, sie seien Vorbilder von Stärke und Tapferkeit, vor denen ihre minderwertigen Brüder Angst haben und die sie bewundern. Dieses Plastikset enthält alle Teile, die benötigt werden, um drei Kryptaflitzer zusammenzubauen, die Späher und furchtlosen geflügelten Krieger der Fleischfresser-Höfe. Insgesamt gibt es 62 Komponenten, die mit drei 50 mm Citadel-Rundsockeln geliefert werden.47,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der zu versteuernde Rentenanteil?
Wie hoch ist der zu versteuernde Rentenanteil? Der zu versteuernde Rentenanteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbeginn, der Höhe der Rente und den individuellen Freibeträgen. Es gibt einen steuerfreien Grundfreibetrag, der jedes Jahr neu festgelegt wird. Der zu versteuernde Rentenanteil wird dann auf Grundlage dieses Freibetrags berechnet. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren, um den zu versteuernden Rentenanteil korrekt zu ermitteln. **
-
Kann das zu versteuernde Einkommen negativ sein?
Kann das zu versteuernde Einkommen negativ sein? Ja, das zu versteuernde Einkommen kann negativ sein, wenn die abzugsfähigen Ausgaben höher sind als die Einnahmen. Dies kann beispielsweise bei Selbstständigen oder Unternehmern der Fall sein, die Verluste gemacht haben. In diesem Fall spricht man von einem steuerlichen Verlustvortrag, der in den folgenden Jahren mit positiven Einkommen verrechnet werden kann. Es ist wichtig, die steuerlichen Regelungen und Vorschriften zu beachten, um sicherzustellen, dass das zu versteuernde Einkommen korrekt berechnet wird. Steuerberater oder Finanzexperten können bei komplexen steuerlichen Fragen weiterhelfen. **
-
Wie hoch ist das zu versteuernde Einkommen?
Wie hoch ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ergibt sich aus dem Gesamteinkommen abzüglich der steuerlich absetzbaren Ausgaben und Freibeträge. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Je nach Höhe des zu versteuernden Einkommens wird der individuelle Steuersatz festgelegt. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um eine korrekte Steuererklärung abzugeben und mögliche Steuervorteile zu nutzen. **
-
Was ist das maßgeblich zu versteuernde Einkommen?
Das maßgeblich zu versteuernde Einkommen ist die Summe aller Einkünfte einer Person innerhalb eines Steuerjahres, die nach Abzug von bestimmten Freibeträgen und Werbungskosten verbleibt. Dazu zählen Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Kapitalerträgen, Vermietung und Verpachtung sowie sonstige Einkünfte. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, wobei individuelle Steuersätze und Steuerfreibeträge berücksichtigt werden. Es ist wichtig, das zu versteuernde Einkommen korrekt anzugeben, um Steuern korrekt zu berechnen und mögliche Steuervorteile in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.