Domain binary-option.de kaufen?
Wir ziehen mit dem Projekt
binary-option.de um.
Sind Sie am Kauf der Domain
binary-option.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain binary-option.de kaufen?
Ist man unfallversichert?
Ist man unfallversichert? Dies hängt davon ab, ob man eine private Unfallversicherung abgeschlossen hat oder nicht. Eine private Unfallversicherung bietet Schutz bei Unfällen, die im privaten oder beruflichen Umfeld passieren. Zudem gibt es die gesetzliche Unfallversicherung, die Arbeitnehmerinnen und Arbeitnehmer über ihren Arbeitgeber automatisch absichert. Diese greift bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Es ist daher wichtig, sich über die eigenen Versicherungen zu informieren, um im Falle eines Unfalls abgesichert zu sein. **
Wann ist man unfallversichert?
Man ist in der Regel unfallversichert, wenn man einer beruflichen Tätigkeit nachgeht, sei es als Arbeitnehmer, Selbstständiger oder Freiberufler. Auch auf dem direkten Weg zur Arbeit und zurück nach Hause besteht in der Regel Unfallversicherungsschutz. Zudem sind Schüler und Studenten während des Schul- oder Studienbetriebs unfallversichert. In einigen Fällen kann auch eine private Unfallversicherung abgeschlossen werden, um zusätzlichen Schutz zu gewährleisten. Es ist wichtig, die genauen Bedingungen der jeweiligen Unfallversicherung zu prüfen, um sicherzustellen, dass man im Falle eines Unfalls ausreichend abgesichert ist. **


Ähnliche Suchbegriffe für Unfallversichert
Top-Angebote
Produkte zum Begriff Unfallversichert:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
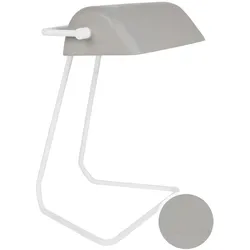
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist man automatisch unfallversichert?
Nein, man ist nicht automatisch unfallversichert. In Deutschland besteht keine gesetzliche Unfallversicherungspflicht für alle Bürger. Arbeitnehmer sind jedoch über ihren Arbeitgeber in der Regel gesetzlich unfallversichert. Für alle anderen Personen, wie beispielsweise Selbstständige oder Hausfrauen, ist eine private Unfallversicherung empfehlenswert, um im Falle eines Unfalls abgesichert zu sein. Es ist wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Absicherung zu wählen, um im Ernstfall finanzielle Unterstützung zu erhalten. **
-
Sind Arbeitslose gesetzlich unfallversichert?
Sind Arbeitslose gesetzlich unfallversichert? Arbeitslose sind in der Regel nicht gesetzlich unfallversichert, da sie keine Beschäftigung ausüben, die sie automatisch in die gesetzliche Unfallversicherung einbeziehen würde. Allerdings können Arbeitslose unter bestimmten Umständen dennoch unfallversichert sein, z.B. wenn sie freiwillig eine Arbeitslosenversicherung abgeschlossen haben, die auch Unfälle abdeckt. Es ist daher ratsam, sich bei der zuständigen Versicherungsstelle oder einem Fachanwalt für Sozialrecht über die genauen Regelungen zu informieren. **
-
Sind alle Beschäftigten unfallversichert?
Sind alle Beschäftigten unfallversichert? Dies hängt von den gesetzlichen Bestimmungen des jeweiligen Landes ab. In vielen Ländern sind Arbeitgeber gesetzlich verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle zu versichern. Diese Unfallversicherung deckt in der Regel Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Es ist wichtig, dass Arbeitgeber sicherstellen, dass alle Beschäftigten angemessen versichert sind, um im Falle eines Unfalls abgesichert zu sein. Es empfiehlt sich, die genauen Bestimmungen zur Unfallversicherung im jeweiligen Land oder in der jeweiligen Region zu prüfen. **
-
Sind Selbstständige gesetzlich unfallversichert?
Sind Selbstständige gesetzlich unfallversichert? Selbstständige sind in der Regel nicht automatisch gesetzlich unfallversichert, da sie nicht in die gesetzliche Unfallversicherung (gesetzliche Unfallversicherung) eingebunden sind. Sie können sich jedoch freiwillig in der gesetzlichen Unfallversicherung versichern lassen, um im Falle eines Arbeitsunfalls abgesichert zu sein. Alternativ können Selbstständige auch eine private Unfallversicherung abschließen, um sich gegen Unfälle abzusichern. Es ist wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und die passende Absicherung für die individuelle Situation zu wählen. **

Wer ist gesetzlich unfallversichert?
Wer ist gesetzlich unfallversichert? In Deutschland sind grundsätzlich alle Arbeitnehmer gesetzlich unfallversichert, unabhängig von ihrem Beschäftigungsverhältnis oder der Art der Tätigkeit. Das bedeutet, dass sie bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten durch die gesetzliche Unfallversicherung abgesichert sind. Auch Schüler, Studenten, Kinder in Kindertagesstätten und Pflegebedürftige in stationären Einrichtungen sind gesetzlich unfallversichert. Selbstständige hingegen sind in der Regel nicht automatisch gesetzlich unfallversichert, können sich aber freiwillig versichern lassen. **
Ist jeder gesetzlich unfallversichert?
Ist jeder gesetzlich unfallversichert? Die gesetzliche Unfallversicherung in Deutschland gilt grundsätzlich für alle Beschäftigten, unabhhängig von der Art des Arbeitsverhältnisses. Das bedeutet, dass Arbeitnehmer, Auszubildende, Praktikanten und auch ehrenamtlich Tätige in der Regel gesetzlich unfallversichert sind. Selbstständige hingegen sind in der Regel nicht automatisch gesetzlich unfallversichert, können sich aber freiwillig versichern. Es gibt jedoch Ausnahmen, zum Beispiel für Beamte, Soldaten oder bestimmte Berufsgruppen, die eigene Unfallversicherungen haben. Insgesamt ist es also wichtig, sich über die individuelle Situation und die geltenden Regelungen zu informieren, um sicherzustellen, dass man im Falle eines Unfalls abgesichert ist. **
Top-Angebote
Produkte zum Begriff Unfallversichert:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist man unfallversichert?
Ist man unfallversichert? Dies hängt davon ab, ob man eine private Unfallversicherung abgeschlossen hat oder nicht. Eine private Unfallversicherung bietet Schutz bei Unfällen, die im privaten oder beruflichen Umfeld passieren. Zudem gibt es die gesetzliche Unfallversicherung, die Arbeitnehmerinnen und Arbeitnehmer über ihren Arbeitgeber automatisch absichert. Diese greift bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Es ist daher wichtig, sich über die eigenen Versicherungen zu informieren, um im Falle eines Unfalls abgesichert zu sein. **
-
Wann ist man unfallversichert?
Man ist in der Regel unfallversichert, wenn man einer beruflichen Tätigkeit nachgeht, sei es als Arbeitnehmer, Selbstständiger oder Freiberufler. Auch auf dem direkten Weg zur Arbeit und zurück nach Hause besteht in der Regel Unfallversicherungsschutz. Zudem sind Schüler und Studenten während des Schul- oder Studienbetriebs unfallversichert. In einigen Fällen kann auch eine private Unfallversicherung abgeschlossen werden, um zusätzlichen Schutz zu gewährleisten. Es ist wichtig, die genauen Bedingungen der jeweiligen Unfallversicherung zu prüfen, um sicherzustellen, dass man im Falle eines Unfalls ausreichend abgesichert ist. **
-
Ist man automatisch unfallversichert?
Nein, man ist nicht automatisch unfallversichert. In Deutschland besteht keine gesetzliche Unfallversicherungspflicht für alle Bürger. Arbeitnehmer sind jedoch über ihren Arbeitgeber in der Regel gesetzlich unfallversichert. Für alle anderen Personen, wie beispielsweise Selbstständige oder Hausfrauen, ist eine private Unfallversicherung empfehlenswert, um im Falle eines Unfalls abgesichert zu sein. Es ist wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Absicherung zu wählen, um im Ernstfall finanzielle Unterstützung zu erhalten. **
-
Sind Arbeitslose gesetzlich unfallversichert?
Sind Arbeitslose gesetzlich unfallversichert? Arbeitslose sind in der Regel nicht gesetzlich unfallversichert, da sie keine Beschäftigung ausüben, die sie automatisch in die gesetzliche Unfallversicherung einbeziehen würde. Allerdings können Arbeitslose unter bestimmten Umständen dennoch unfallversichert sein, z.B. wenn sie freiwillig eine Arbeitslosenversicherung abgeschlossen haben, die auch Unfälle abdeckt. Es ist daher ratsam, sich bei der zuständigen Versicherungsstelle oder einem Fachanwalt für Sozialrecht über die genauen Regelungen zu informieren. **
Ähnliche Suchbegriffe für Unfallversichert
-
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
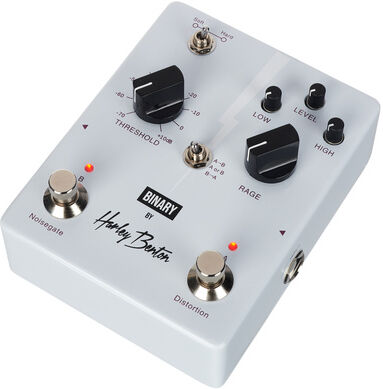
Harley Benton BinaryHarley Benton Binary; Duales Distortion & Noisegate analog Effektpedal für E-Gitarre; Effekte können gleichzeitig oder einzeln und in beliebiger Reihenfolge verwendet werden; Effekt A: analoges Noise Gate mit einfachen und intuitiven Einstellungen; Soft/Hard-Schalter und Threshold-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; Effekt B: vielseitige Metal-Verzerrung mit weitem Gain-Bereich, gescoopten Mitten und 2-Band-EQ-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; 3-Wege-Schalter für Effekt-Reihenfolge und Nur-Effekt-Modus; Stromversorgung mit einem 9 V DC Netzteil (nicht im Lieferumfang enthalten), passendes optionales Netzteil: Art.409939, kein Batteriebetrieb. Stromaufnahme 200mA; True bypass design; Abmessungen: 120mm*95mm*37mm; Gewicht: 0,32kg.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Games Workshop Crypt Flayers - Vargheists - Crypt Infernal Broker - Crypt Horrors - Crypt Haunter Broker (Kunststoff)Kryptaflitzer durchstreifen die mondlosen Nächte wie vage Silhouetten am Himmel und suchen unermüdlich nach Beute für ihren glorreichen Hof. Sobald sie ein Opfer identifizieren, nehmen sie es mit und tauchen ihre Fangzähne in dessen Hals, wobei sie nur einen Tropfen Blut zurücklassen. Furchtbar anzusehen, sind die Kryptaflitzer deformierte Monster, hässliche Parodien von Menschen, die sich dennoch gesegnet glauben und denken, sie seien Vorbilder von Stärke und Tapferkeit, vor denen ihre minderwertigen Brüder Angst haben und die sie bewundern. Dieses Plastikset enthält alle Teile, die benötigt werden, um drei Kryptaflitzer zusammenzubauen, die Späher und furchtlosen geflügelten Krieger der Fleischfresser-Höfe. Insgesamt gibt es 62 Komponenten, die mit drei 50 mm Citadel-Rundsockeln geliefert werden.47,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Beschäftigten unfallversichert?
Sind alle Beschäftigten unfallversichert? Dies hängt von den gesetzlichen Bestimmungen des jeweiligen Landes ab. In vielen Ländern sind Arbeitgeber gesetzlich verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle zu versichern. Diese Unfallversicherung deckt in der Regel Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Es ist wichtig, dass Arbeitgeber sicherstellen, dass alle Beschäftigten angemessen versichert sind, um im Falle eines Unfalls abgesichert zu sein. Es empfiehlt sich, die genauen Bestimmungen zur Unfallversicherung im jeweiligen Land oder in der jeweiligen Region zu prüfen. **
-
Sind Selbstständige gesetzlich unfallversichert?
Sind Selbstständige gesetzlich unfallversichert? Selbstständige sind in der Regel nicht automatisch gesetzlich unfallversichert, da sie nicht in die gesetzliche Unfallversicherung (gesetzliche Unfallversicherung) eingebunden sind. Sie können sich jedoch freiwillig in der gesetzlichen Unfallversicherung versichern lassen, um im Falle eines Arbeitsunfalls abgesichert zu sein. Alternativ können Selbstständige auch eine private Unfallversicherung abschließen, um sich gegen Unfälle abzusichern. Es ist wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und die passende Absicherung für die individuelle Situation zu wählen. **
-
Wer ist gesetzlich unfallversichert?
Wer ist gesetzlich unfallversichert? In Deutschland sind grundsätzlich alle Arbeitnehmer gesetzlich unfallversichert, unabhängig von ihrem Beschäftigungsverhältnis oder der Art der Tätigkeit. Das bedeutet, dass sie bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten durch die gesetzliche Unfallversicherung abgesichert sind. Auch Schüler, Studenten, Kinder in Kindertagesstätten und Pflegebedürftige in stationären Einrichtungen sind gesetzlich unfallversichert. Selbstständige hingegen sind in der Regel nicht automatisch gesetzlich unfallversichert, können sich aber freiwillig versichern lassen. **
-
Ist jeder gesetzlich unfallversichert?
Ist jeder gesetzlich unfallversichert? Die gesetzliche Unfallversicherung in Deutschland gilt grundsätzlich für alle Beschäftigten, unabhhängig von der Art des Arbeitsverhältnisses. Das bedeutet, dass Arbeitnehmer, Auszubildende, Praktikanten und auch ehrenamtlich Tätige in der Regel gesetzlich unfallversichert sind. Selbstständige hingegen sind in der Regel nicht automatisch gesetzlich unfallversichert, können sich aber freiwillig versichern. Es gibt jedoch Ausnahmen, zum Beispiel für Beamte, Soldaten oder bestimmte Berufsgruppen, die eigene Unfallversicherungen haben. Insgesamt ist es also wichtig, sich über die individuelle Situation und die geltenden Regelungen zu informieren, um sicherzustellen, dass man im Falle eines Unfalls abgesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.