Domain binary-option.de kaufen?
Wir ziehen mit dem Projekt
binary-option.de um.
Sind Sie am Kauf der Domain
binary-option.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain binary-option.de kaufen?
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **

Ähnliche Suchbegriffe für Lohnnebenkosten
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **
Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
Wie hoch sind die Lohnnebenkosten?
Wie hoch sind die Lohnnebenkosten? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und individuellen Umständen variieren. In Deutschland betragen die Lohnnebenkosten in der Regel etwa 20-30% des Bruttolohns. Sie umfassen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, da sie einen erheblichen Anteil an den Gesamtkosten eines Mitarbeiters ausmachen. **
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
Darstellung der Lohnsteuern und Lohnnebenkosten in theoretischen Modellen, Taschenbuch von Thomas Kopelke, GRIN, 978-3-656-43240-1Darstellung Der Lohnsteuern Und Lohnnebenkosten In Theoretischen Modellen, Taschenbuch Von Thomas Kopelke, Grin, 978-3-656-43240-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
-
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **
-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Ähnliche Suchbegriffe für Lohnnebenkosten
-
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
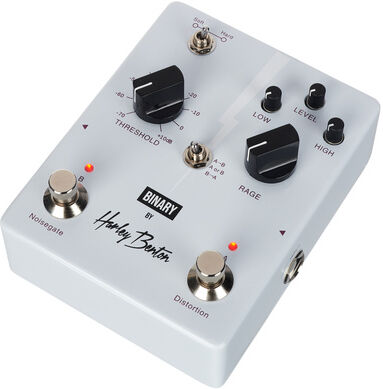
Harley Benton BinaryHarley Benton Binary; Duales Distortion & Noisegate analog Effektpedal für E-Gitarre; Effekte können gleichzeitig oder einzeln und in beliebiger Reihenfolge verwendet werden; Effekt A: analoges Noise Gate mit einfachen und intuitiven Einstellungen; Soft/Hard-Schalter und Threshold-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; Effekt B: vielseitige Metal-Verzerrung mit weitem Gain-Bereich, gescoopten Mitten und 2-Band-EQ-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; 3-Wege-Schalter für Effekt-Reihenfolge und Nur-Effekt-Modus; Stromversorgung mit einem 9 V DC Netzteil (nicht im Lieferumfang enthalten), passendes optionales Netzteil: Art.409939, kein Batteriebetrieb. Stromaufnahme 200mA; True bypass design; Abmessungen: 120mm*95mm*37mm; Gewicht: 0,32kg.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **
-
Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
-
Wie hoch sind die Lohnnebenkosten?
Wie hoch sind die Lohnnebenkosten? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und individuellen Umständen variieren. In Deutschland betragen die Lohnnebenkosten in der Regel etwa 20-30% des Bruttolohns. Sie umfassen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, da sie einen erheblichen Anteil an den Gesamtkosten eines Mitarbeiters ausmachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.