Domain binary-option.de kaufen?
Wir ziehen mit dem Projekt
binary-option.de um.
Sind Sie am Kauf der Domain
binary-option.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain binary-option.de kaufen?
Wer kann Leasinggeber sein?
Leasinggeber können verschiedene Arten von Unternehmen sein, darunter Banken, Finanzierungsgesellschaften, Autohändler oder auch Hersteller. Diese Unternehmen bieten Leasingverträge an, um Kunden die Nutzung von Vermögenswerten wie Fahrzeugen, Maschinen oder Immobilien zu ermöglichen, ohne diese direkt kaufen zu müssen. Der Leasinggeber behält dabei das Eigentum an dem Vermögenswert während der Vertragslaufzeit. Es ist wichtig, einen vertrauenswürdigen und zuverlässigen Leasinggeber zu wählen, um sicherzustellen, dass die Vertragsbedingungen fair und transparent sind. Bevor man einen Leasingvertrag abschließt, sollte man sich daher über die Reputation und Erfahrung des potenziellen Leasinggebers informieren. **
Wer kann alles Leasinggeber sein?
Wer kann alles Leasinggeber sein? Leasinggeber können sowohl Banken als auch spezialisierte Leasinggesellschaften sein. Darüber hinaus können auch Autohäuser, Hersteller und Händler Leasingverträge anbieten. Selbst Privatpersonen können als Leasinggeber auftreten, wenn sie beispielsweise ein Fahrzeug an eine andere Privatperson leasen. Insgesamt gibt es also eine Vielzahl von potenziellen Leasinggebern, je nach Art des Leasingobjekts und den individuellen Vereinbarungen. **
Ähnliche Suchbegriffe für Leasinggeber
Top-Angebote
Produkte zum Begriff Leasinggeber:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilbranche und einem Leasinggeber im Immobiliensektor?
Ein Leasinggeber in der Automobilbranche vermietet Fahrzeuge an Privatpersonen oder Unternehmen, während ein Leasinggeber im Immobiliensektor Wohn- oder Gewerbeimmobilien vermietet. Im Automobilbereich ist die Laufzeit eines Leasingvertrags in der Regel kürzer als im Immobiliensektor, wo Mietverträge oft über mehrere Jahre laufen. Die Anforderungen an die Bonität und die Sicherheiten können je nach Sektor unterschiedlich sein, da die Risiken und Kosten für die Vermieter variieren. Zudem unterliegen Leasingverträge in der Immobilienbranche oft strengeren gesetzlichen Vorschriften und Regulierungen im Vergleich zu Leasingverträgen für Fahrzeuge. **
-
Ist ein Lackschaden beim Leasinggeber meldepflichtig?
Ja, ein Lackschaden ist in der Regel meldepflichtig beim Leasinggeber. Als Leasingnehmer bist du verpflichtet, Schäden am Fahrzeug dem Leasinggeber zu melden, damit dieser über Reparaturmaßnahmen entscheiden kann. Der genaue Ablauf und die Bedingungen können jedoch je nach Leasingvertrag unterschiedlich sein. **
-
Was muss ein Leasinggeber bei Vertragsabschluss beachten?
Ein Leasinggeber muss sicherstellen, dass der Vertrag alle wichtigen Details wie Laufzeit, monatliche Raten und Kilometerbegrenzung klar festlegt. Zudem sollte er prüfen, ob der Leasingnehmer kreditwürdig ist und die Bonitätsprüfung durchführen. Der Leasinggeber sollte auch sicherstellen, dass alle Versicherungen und Wartungsvereinbarungen im Vertrag enthalten sind. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber und einem Kreditgeber?
Ein Leasinggeber vermietet Vermögenswerte an den Leasingnehmer, während ein Kreditgeber Geld an den Kreditnehmer verleiht. Beim Leasing erwirbt der Leasingnehmer keine Eigentumsrechte an dem Vermögenswert, während der Kreditnehmer das geliehene Geld zurückzahlen muss. Leasingverträge haben in der Regel eine feste Laufzeit und monatliche Zahlungen, während Kredite oft flexiblere Rückzahlungsbedingungen haben. **
Welche Vorteile bietet ein Leasinggeber im Vergleich zum Kauf von Vermögenswerten?
Ein Leasinggeber ermöglicht es, Vermögenswerte zu nutzen, ohne sie zu besitzen, was die Liquidität des Unternehmens erhöht. Zudem sind die monatlichen Leasingraten steuerlich absetzbar und können flexibel an die Bedürfnisse angepasst werden. Ein Leasingvertrag bietet außerdem die Möglichkeit, regelmäßig auf neueste Technologien und Geräte umzusteigen. **
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor, und wie beeinflussen diese Unterschiede die Vertragsbedingungen und Risiken für die Leasingnehmer?
Ein wichtiger Unterschied zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor liegt in der Art des geleasten Vermögens. Während in der Automobilindustrie bewegliche Vermögenswerte wie Autos geleast werden, handelt es sich im Immobiliensektor um unbewegliche Vermögenswerte wie Gebäude und Grundstücke. Dies hat Auswirkungen auf die Vertragsbedingungen, da Immobilien-Leasingverträge in der Regel langfristiger sind und höhere Mietkosten sowie eine strengere Regulierung beinhalten können. Darüber hinaus sind die Risiken für Leasingnehmer im Immobiliensektor oft höher, da sie für Instandhaltungskosten, Wertverluste und andere unvorhergesehene Ausgaben verantwortlich sein können, die bei einem **
Top-Angebote
Produkte zum Begriff Leasinggeber:
-
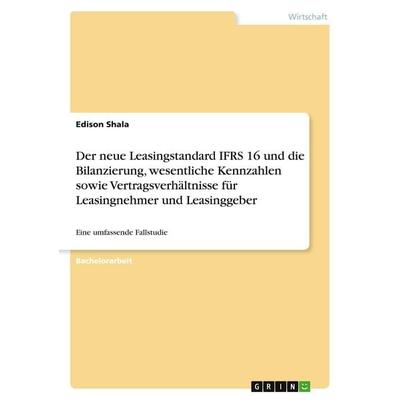
Der neue Leasingstandard IFRS 16 und die Bilanzierung, wesentliche Kennzahlen sowie Vertragsverhältnisse für Leasingnehmer und Leasinggeber,Der Neue Leasingstandard Ifrs 16 Und Die Bilanzierung, Wesentliche Kennzahlen Sowie Vertragsverhältnisse Für Leasingnehmer Und Leasinggeber, Taschenbuch Von Edison Shala, Grin, 978-3-346-16925-9, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
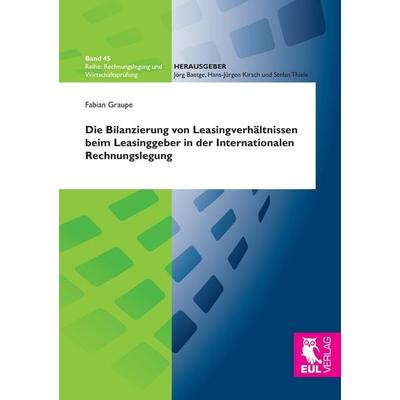
Die Bilanzierung von Leasingverhältnissen beim Leasinggeber in der Internationalen Rechnungslegung, Taschenbuch von Fabian Graupe, Josef Eul Verlag,Die Bilanzierung Von Leasingverhältnissen Beim Leasinggeber In Der Internationalen Rechnungslegung, Taschenbuch Von Fabian Graupe, Josef Eul Verlag, 978-3-8441-0281-9, Seitenanzahl: 30459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann Leasinggeber sein?
Leasinggeber können verschiedene Arten von Unternehmen sein, darunter Banken, Finanzierungsgesellschaften, Autohändler oder auch Hersteller. Diese Unternehmen bieten Leasingverträge an, um Kunden die Nutzung von Vermögenswerten wie Fahrzeugen, Maschinen oder Immobilien zu ermöglichen, ohne diese direkt kaufen zu müssen. Der Leasinggeber behält dabei das Eigentum an dem Vermögenswert während der Vertragslaufzeit. Es ist wichtig, einen vertrauenswürdigen und zuverlässigen Leasinggeber zu wählen, um sicherzustellen, dass die Vertragsbedingungen fair und transparent sind. Bevor man einen Leasingvertrag abschließt, sollte man sich daher über die Reputation und Erfahrung des potenziellen Leasinggebers informieren. **
-
Wer kann alles Leasinggeber sein?
Wer kann alles Leasinggeber sein? Leasinggeber können sowohl Banken als auch spezialisierte Leasinggesellschaften sein. Darüber hinaus können auch Autohäuser, Hersteller und Händler Leasingverträge anbieten. Selbst Privatpersonen können als Leasinggeber auftreten, wenn sie beispielsweise ein Fahrzeug an eine andere Privatperson leasen. Insgesamt gibt es also eine Vielzahl von potenziellen Leasinggebern, je nach Art des Leasingobjekts und den individuellen Vereinbarungen. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilbranche und einem Leasinggeber im Immobiliensektor?
Ein Leasinggeber in der Automobilbranche vermietet Fahrzeuge an Privatpersonen oder Unternehmen, während ein Leasinggeber im Immobiliensektor Wohn- oder Gewerbeimmobilien vermietet. Im Automobilbereich ist die Laufzeit eines Leasingvertrags in der Regel kürzer als im Immobiliensektor, wo Mietverträge oft über mehrere Jahre laufen. Die Anforderungen an die Bonität und die Sicherheiten können je nach Sektor unterschiedlich sein, da die Risiken und Kosten für die Vermieter variieren. Zudem unterliegen Leasingverträge in der Immobilienbranche oft strengeren gesetzlichen Vorschriften und Regulierungen im Vergleich zu Leasingverträgen für Fahrzeuge. **
-
Ist ein Lackschaden beim Leasinggeber meldepflichtig?
Ja, ein Lackschaden ist in der Regel meldepflichtig beim Leasinggeber. Als Leasingnehmer bist du verpflichtet, Schäden am Fahrzeug dem Leasinggeber zu melden, damit dieser über Reparaturmaßnahmen entscheiden kann. Der genaue Ablauf und die Bedingungen können jedoch je nach Leasingvertrag unterschiedlich sein. **
Ähnliche Suchbegriffe für Leasinggeber
-
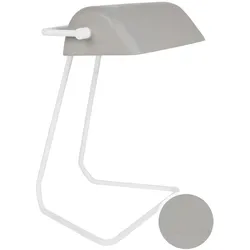
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss ein Leasinggeber bei Vertragsabschluss beachten?
Ein Leasinggeber muss sicherstellen, dass der Vertrag alle wichtigen Details wie Laufzeit, monatliche Raten und Kilometerbegrenzung klar festlegt. Zudem sollte er prüfen, ob der Leasingnehmer kreditwürdig ist und die Bonitätsprüfung durchführen. Der Leasinggeber sollte auch sicherstellen, dass alle Versicherungen und Wartungsvereinbarungen im Vertrag enthalten sind. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber und einem Kreditgeber?
Ein Leasinggeber vermietet Vermögenswerte an den Leasingnehmer, während ein Kreditgeber Geld an den Kreditnehmer verleiht. Beim Leasing erwirbt der Leasingnehmer keine Eigentumsrechte an dem Vermögenswert, während der Kreditnehmer das geliehene Geld zurückzahlen muss. Leasingverträge haben in der Regel eine feste Laufzeit und monatliche Zahlungen, während Kredite oft flexiblere Rückzahlungsbedingungen haben. **
-
Welche Vorteile bietet ein Leasinggeber im Vergleich zum Kauf von Vermögenswerten?
Ein Leasinggeber ermöglicht es, Vermögenswerte zu nutzen, ohne sie zu besitzen, was die Liquidität des Unternehmens erhöht. Zudem sind die monatlichen Leasingraten steuerlich absetzbar und können flexibel an die Bedürfnisse angepasst werden. Ein Leasingvertrag bietet außerdem die Möglichkeit, regelmäßig auf neueste Technologien und Geräte umzusteigen. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor, und wie beeinflussen diese Unterschiede die Vertragsbedingungen und Risiken für die Leasingnehmer?
Ein wichtiger Unterschied zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor liegt in der Art des geleasten Vermögens. Während in der Automobilindustrie bewegliche Vermögenswerte wie Autos geleast werden, handelt es sich im Immobiliensektor um unbewegliche Vermögenswerte wie Gebäude und Grundstücke. Dies hat Auswirkungen auf die Vertragsbedingungen, da Immobilien-Leasingverträge in der Regel langfristiger sind und höhere Mietkosten sowie eine strengere Regulierung beinhalten können. Darüber hinaus sind die Risiken für Leasingnehmer im Immobiliensektor oft höher, da sie für Instandhaltungskosten, Wertverluste und andere unvorhergesehene Ausgaben verantwortlich sein können, die bei einem **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.