Domain binary-option.de kaufen?
Wir ziehen mit dem Projekt
binary-option.de um.
Sind Sie am Kauf der Domain
binary-option.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain binary-option.de kaufen?
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
Ähnliche Suchbegriffe für Geringwertige
Top-Angebote
Produkte zum Begriff Geringwertige:
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
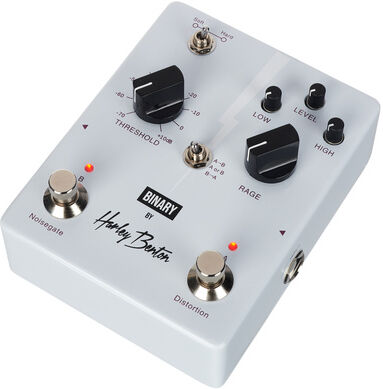
Harley Benton BinaryHarley Benton Binary; Duales Distortion & Noisegate analog Effektpedal für E-Gitarre; Effekte können gleichzeitig oder einzeln und in beliebiger Reihenfolge verwendet werden; Effekt A: analoges Noise Gate mit einfachen und intuitiven Einstellungen; Soft/Hard-Schalter und Threshold-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; Effekt B: vielseitige Metal-Verzerrung mit weitem Gain-Bereich, gescoopten Mitten und 2-Band-EQ-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; 3-Wege-Schalter für Effekt-Reihenfolge und Nur-Effekt-Modus; Stromversorgung mit einem 9 V DC Netzteil (nicht im Lieferumfang enthalten), passendes optionales Netzteil: Art.409939, kein Batteriebetrieb. Stromaufnahme 200mA; True bypass design; Abmessungen: 120mm*95mm*37mm; Gewicht: 0,32kg.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
-
Was sind geringwertige Wirtschaftsgüter 2019?
Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr ist. Für solche Güter können Unternehmen die Sofortabschreibung in Anspruch nehmen, anstatt diese über die Nutzungsdauer abzuschreiben. Im Jahr 2019 wurden die Grenzen für GWG von 410 Euro auf 800 Euro angehoben, was bedeutet, dass Unternehmen mehr Güter als geringwertig betrachten können und somit von steuerlichen Vorteilen profitieren. Die Regelungen zu geringwertigen Wirtschaftsgütern dienen dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und Investitionen zu fördern. **


Was sind geringwertige Wirtschaftsgüter 2020?
Was sind geringwertige Wirtschaftsgüter 2020? Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich auf ein Jahr begrenzt ist. Seit 2020 gelten GWG mit Anschaffungskosten bis zu 952 Euro (netto) als sofort absetzbar, anstatt sie über mehrere Jahre abzuschreiben. Diese Regelung soll vor allem kleinen und mittelständischen Unternehmen helfen, ihre Anschaffungen steuerlich geltend zu machen und die Liquidität zu verbessern. **
Wie hoch sind geringwertige Wirtschaftsgüter?
Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die einen Anschaffungswert von bis zu 800 Euro netto haben. Sie können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt über mehrere Jahre abgeschrieben zu werden. Diese Regelung ermöglicht es Unternehmen, kleinere Anschaffungen schneller steuerlich geltend zu machen und somit ihre Liquidität zu verbessern. Geringwertige Wirtschaftsgüter können beispielsweise Büromaterial, Werkzeuge oder Büromöbel sein. Es ist wichtig, die genauen steuerlichen Regelungen für geringwertige Wirtschaftsgüter im jeweiligen Land zu beachten, da sie je nach Land und Gesetzgebung variieren können. **
Top-Angebote
Produkte zum Begriff Geringwertige:
-
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
Ähnliche Suchbegriffe für Geringwertige
-
Harley Benton BinaryHarley Benton Binary; Duales Distortion & Noisegate analog Effektpedal für E-Gitarre; Effekte können gleichzeitig oder einzeln und in beliebiger Reihenfolge verwendet werden; Effekt A: analoges Noise Gate mit einfachen und intuitiven Einstellungen; Soft/Hard-Schalter und Threshold-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; Effekt B: vielseitige Metal-Verzerrung mit weitem Gain-Bereich, gescoopten Mitten und 2-Band-EQ-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; 3-Wege-Schalter für Effekt-Reihenfolge und Nur-Effekt-Modus; Stromversorgung mit einem 9 V DC Netzteil (nicht im Lieferumfang enthalten), passendes optionales Netzteil: Art.409939, kein Batteriebetrieb. Stromaufnahme 200mA; True bypass design; Abmessungen: 120mm*95mm*37mm; Gewicht: 0,32kg.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisorientiertes IT-Risikomanagement, Fachbücher von Matthias KnollUmfassende, systematische Darstellung, Kombination aus Theorie und Praxis. Viele Praxisbeispiele mit konkreten Umsetzungshinweisen. Interviews mit CIOs. Checklisten und Übungsfragen mit Lösungen. IT wird immer öfter zum Enabler für neue Geschäftsmodelle. Diese Entwicklung eröffnet einerseits eine Vielzahl neuer Chancen, bringt andererseits aber auch neuartige Risiken mit sich, da die Abhängigkeit von der IT steigt und die Komplexität zunimmt. Damit Chancen optimal genutzt werden können, ist ein integriertes IT-Risikomanagement notwendig. Es führt alle Fachdisziplinen, die bereits Risiken im IT-Kontext betrachten und behandeln, für eine bestmögliche Risikobeherrschung mit der IT zusammen. Das Buch beschreibt praxisorientiert und systematisch die Grundlagen sowie Organisationsstrukturen und Elemente des IT-Risikomanagementprozesses. Dabei werden gängige Methoden und Dokumente sowie der Einsatz von Werkzeugen anhand von zahlreichen Beispielen aus der Praxis erläutert. Ein Schwerpunkt liegt auf der schrittweisen Einführung und konsequenten Umsetzung des IT-Risikomanagements in IT-Projekten und im Betrieb in allen Organisationen, gleich welcher Grössenordnung. Darüber hinaus gibt der Autor Antworten auf aktuelle Fragen zum Umgang mit Risiken aus Virtualisierung, Cloud Computing oder dem Einsatz von Geräten für das Internet der Dinge. Handlungsempfehlungen, Praxishinweise, Checklisten und Vorlagen geben Anregungen, wie IT-Risikomanagement operativ umgesetzt werden kann. Der Anhang des Buches enthält unter anderem eine Übersicht über Normen, Standards und weitere Vorgaben für das IT-Risikomanagement sowie ein Glossar. Die 2. Auflage wurde komplett überarbeitet und um Themen wie DevOps/DevSec, Schatten-IT, Industrie 4.0 und datenbasierte Geschäftsmodelle erweitert.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement in Kommunen, Fachbücher von Gunnar SchwartingUnter Kontrolle Eine umfassende systematische Darstellung durch einen anerkannten Fachmann, der die Praxis des Risikomanagements in Kommunen gut kennt. Sehr anschaulich und verständlich erläutert Ihnen Prof. Dr. Gunnar Schwarting alles Wichtige zum Thema im Entscheidungsumfeld der Akteure - von den Elementen des Risikomanagements bis zu seiner Einordnung in die kommunale Organisation. Lösungsorientierte Handlungsempfehlungen, zahlreiche Schaubilder und viele Beispiele machen das Buch zu einem Hilfsmittel, das Ihre Arbeit unkompliziert unterstützt. Jetzt in Neuauflage! Die Schwerpunkte der 2. Auflage: - Unsicherheit, Risiko und Entscheidung - Risikoarten und -folgen - Ziele, Akteure und Adressaten - Rechtsrahmen für Verwaltung und (kommunale) Unternehmen - Internes Kontrollsystem und Risikocontrolling - Identifikation und Bewertung von Risiken - Risikosteuerung - Berichterstattung: Arten, Darstellungsformen und Probleme - Organisation und Prüfung des Risikomanagements - Risikokultur und Stolpersteine Das Buch zeigt, dass Risiken und Risikomanagement nicht erst in Zeiten von Corona, Hochwasserkatastrophen und Negativzinsen die Anforderungen an kommunales Handeln bestimmen, ihr Stellenwert aber noch zunehmen wird, z.B. im Hinblick auf steuerliche Pflichten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
-
Was sind geringwertige Wirtschaftsgüter 2019?
Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr ist. Für solche Güter können Unternehmen die Sofortabschreibung in Anspruch nehmen, anstatt diese über die Nutzungsdauer abzuschreiben. Im Jahr 2019 wurden die Grenzen für GWG von 410 Euro auf 800 Euro angehoben, was bedeutet, dass Unternehmen mehr Güter als geringwertig betrachten können und somit von steuerlichen Vorteilen profitieren. Die Regelungen zu geringwertigen Wirtschaftsgütern dienen dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und Investitionen zu fördern. **
-
Was sind geringwertige Wirtschaftsgüter 2020?
Was sind geringwertige Wirtschaftsgüter 2020? Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich auf ein Jahr begrenzt ist. Seit 2020 gelten GWG mit Anschaffungskosten bis zu 952 Euro (netto) als sofort absetzbar, anstatt sie über mehrere Jahre abzuschreiben. Diese Regelung soll vor allem kleinen und mittelständischen Unternehmen helfen, ihre Anschaffungen steuerlich geltend zu machen und die Liquidität zu verbessern. **
-
Wie hoch sind geringwertige Wirtschaftsgüter?
Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die einen Anschaffungswert von bis zu 800 Euro netto haben. Sie können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt über mehrere Jahre abgeschrieben zu werden. Diese Regelung ermöglicht es Unternehmen, kleinere Anschaffungen schneller steuerlich geltend zu machen und somit ihre Liquidität zu verbessern. Geringwertige Wirtschaftsgüter können beispielsweise Büromaterial, Werkzeuge oder Büromöbel sein. Es ist wichtig, die genauen steuerlichen Regelungen für geringwertige Wirtschaftsgüter im jeweiligen Land zu beachten, da sie je nach Land und Gesetzgebung variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.