Domain binary-option.de kaufen?
Wir ziehen mit dem Projekt
binary-option.de um.
Sind Sie am Kauf der Domain
binary-option.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain binary-option.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **

Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
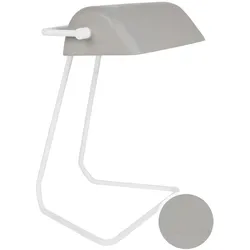
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
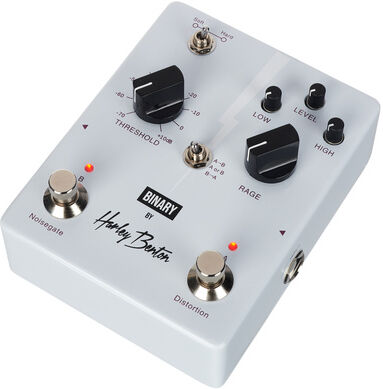
Harley Benton BinaryHarley Benton Binary; Duales Distortion & Noisegate analog Effektpedal für E-Gitarre; Effekte können gleichzeitig oder einzeln und in beliebiger Reihenfolge verwendet werden; Effekt A: analoges Noise Gate mit einfachen und intuitiven Einstellungen; Soft/Hard-Schalter und Threshold-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; Effekt B: vielseitige Metal-Verzerrung mit weitem Gain-Bereich, gescoopten Mitten und 2-Band-EQ-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; 3-Wege-Schalter für Effekt-Reihenfolge und Nur-Effekt-Modus; Stromversorgung mit einem 9 V DC Netzteil (nicht im Lieferumfang enthalten), passendes optionales Netzteil: Art.409939, kein Batteriebetrieb. Stromaufnahme 200mA; True bypass design; Abmessungen: 120mm*95mm*37mm; Gewicht: 0,32kg.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **

Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
Wie kann ich einen Dispositionskredit bei der Norisbank beantragen?
Um einen Dispositionskredit bei der Norisbank zu beantragen, kannst du entweder online auf der Website der Bank einen Antrag stellen oder dich telefonisch an den Kundenservice wenden. Du musst dabei deine persönlichen Daten angeben und deine finanzielle Situation offenlegen. Die Bank wird dann prüfen, ob du für einen Dispositionskredit in Frage kommst und dir gegebenenfalls einen Rahmenkredit einräumen. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
Ähnliche Suchbegriffe für Dispositionskredit
-
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harley Benton BinaryHarley Benton Binary; Duales Distortion & Noisegate analog Effektpedal für E-Gitarre; Effekte können gleichzeitig oder einzeln und in beliebiger Reihenfolge verwendet werden; Effekt A: analoges Noise Gate mit einfachen und intuitiven Einstellungen; Soft/Hard-Schalter und Threshold-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; Effekt B: vielseitige Metal-Verzerrung mit weitem Gain-Bereich, gescoopten Mitten und 2-Band-EQ-Regler, Ein-/Aus-Fußschalter mit LED-Anzeige; 3-Wege-Schalter für Effekt-Reihenfolge und Nur-Effekt-Modus; Stromversorgung mit einem 9 V DC Netzteil (nicht im Lieferumfang enthalten), passendes optionales Netzteil: Art.409939, kein Batteriebetrieb. Stromaufnahme 200mA; True bypass design; Abmessungen: 120mm*95mm*37mm; Gewicht: 0,32kg.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Games Workshop Crypt Flayers - Vargheists - Crypt Infernal Broker - Crypt Horrors - Crypt Haunter Broker (Kunststoff)Kryptaflitzer durchstreifen die mondlosen Nächte wie vage Silhouetten am Himmel und suchen unermüdlich nach Beute für ihren glorreichen Hof. Sobald sie ein Opfer identifizieren, nehmen sie es mit und tauchen ihre Fangzähne in dessen Hals, wobei sie nur einen Tropfen Blut zurücklassen. Furchtbar anzusehen, sind die Kryptaflitzer deformierte Monster, hässliche Parodien von Menschen, die sich dennoch gesegnet glauben und denken, sie seien Vorbilder von Stärke und Tapferkeit, vor denen ihre minderwertigen Brüder Angst haben und die sie bewundern. Dieses Plastikset enthält alle Teile, die benötigt werden, um drei Kryptaflitzer zusammenzubauen, die Späher und furchtlosen geflügelten Krieger der Fleischfresser-Höfe. Insgesamt gibt es 62 Komponenten, die mit drei 50 mm Citadel-Rundsockeln geliefert werden.48,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Wie kann ich einen Dispositionskredit bei der Norisbank beantragen?
Um einen Dispositionskredit bei der Norisbank zu beantragen, kannst du entweder online auf der Website der Bank einen Antrag stellen oder dich telefonisch an den Kundenservice wenden. Du musst dabei deine persönlichen Daten angeben und deine finanzielle Situation offenlegen. Die Bank wird dann prüfen, ob du für einen Dispositionskredit in Frage kommst und dir gegebenenfalls einen Rahmenkredit einräumen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.